
10月25日,首旅如家酒店集团中高端酒店群「建国里」在北京城市副中心湾里汀云小镇启幕,建国璞隐、建国铂翠、建国铂翠别院、建国扉缦四家酒店同步亮相,为「建国系」首次以酒店群形态集中落地。项目毗邻北京环球影城,以四种差异化定位覆盖休闲、家庭度假、文化体验与商务出行,并与王府井WellTown、汀云小镇、诺岚酒店及区域文旅IP联动,指向城市微度假目的地。
10月25日,首旅如家酒店集团旗下中高端酒店群「建国里」在北京城市副中心湾里汀云小镇正式启幕。建国璞隐、建国铂翠、建国铂翠别院、建国扉缦四家酒店同日在营亮相,这是首旅如家旗下四大中高端产品首次以「酒店群」的形态集中落地。对城市副中心而言,这不只是新增一批客房,而是一次把「景区客流」转化为「旅居消费」的供给结构补位。
启幕现场,首旅集团党委书记、董事长白凡,集团党委副书记、董事、总经理李云,集团党委常委、副总经理卢长才,以及北京市基础设施投资有限公司、环汇置业、首旅酒店集团等相关方领导出席并为项目剪彩。首旅酒店集团总经理、如家酒店集团董事长兼CEO孙坚表示,建国里中高端酒店群的开业是首旅如家中高端战略的重要里程碑,也是对「建国」这一经典民族品牌IP的创新传承。
一、四店同开:一个地块里的四条产品线
需要说明一个细节:建国璞隐与建国扉缦此前已进入试营业,10月25日建国铂翠、建国铂翠别院两家正式开门迎客,四家酒店自此形成完整阵容。这种「分批试营业、整群亮相」的节奏,本身就是集群化运营的一种手法,先用两家店跑通动线、人员与服务标准,再以整体阵容对市场发声。
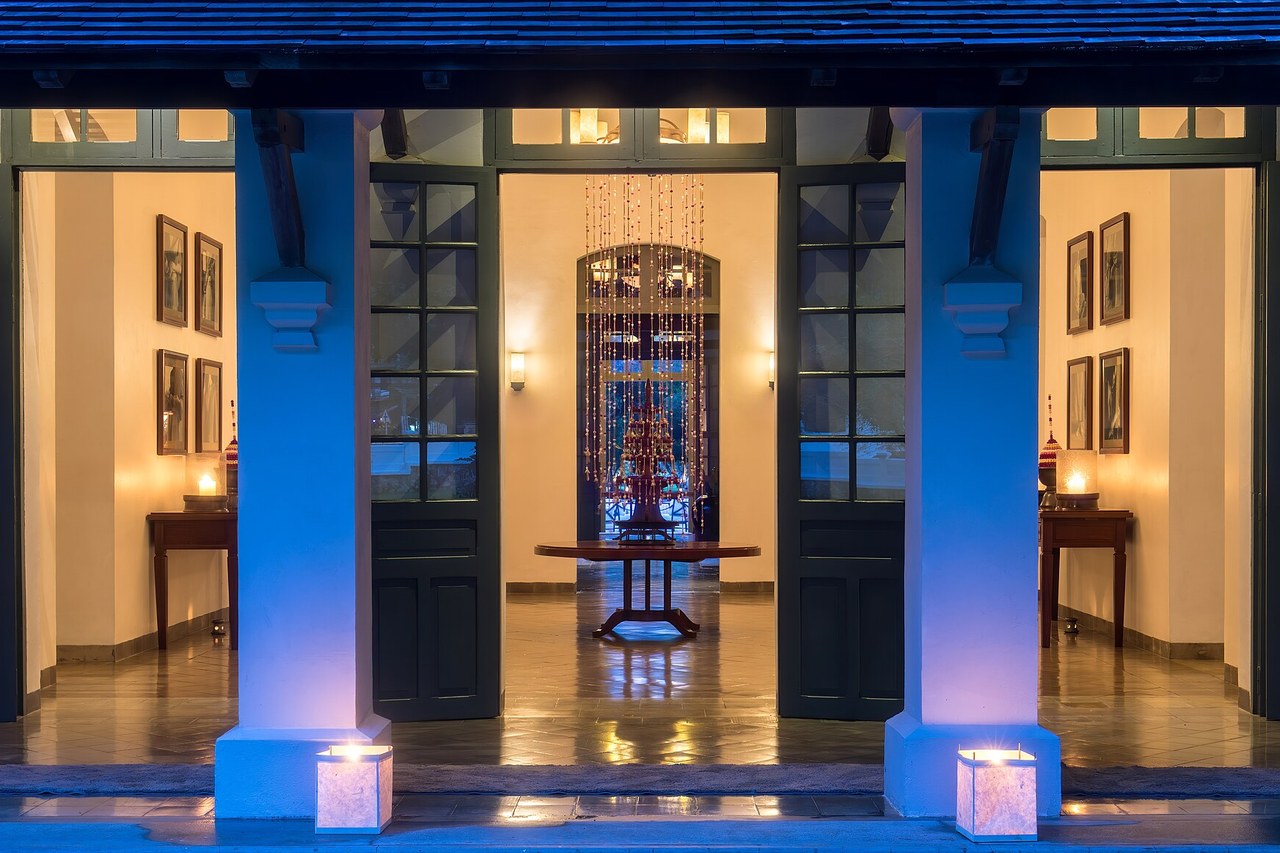
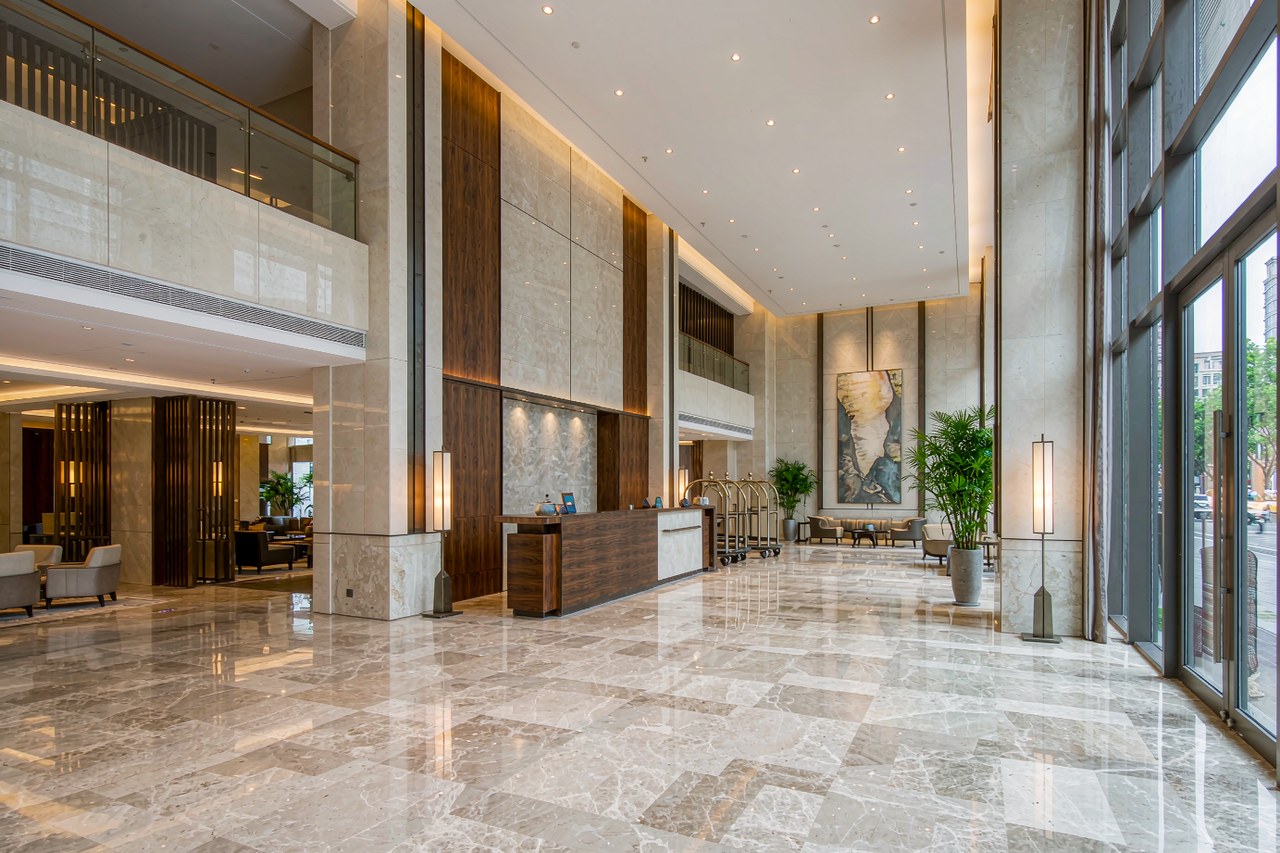
四家店比邻而立,定位刻意拉开距离。建国璞隐走「返璞归真,大隐于市」,以山之庭、水之庭、石之庭、木之庭四重庭院织出东方写意,古戏台、水景与连廊构成静区,主打禅意与独处;建国铂翠强调「从心定义中国精致」,用「古为今用」的手法把传统美学与当代西方艺术并置,甄选国货、铺陈国风雅集;建国铂翠别院以「和悦生活,别有天地」为题,从中国传统文化中的九种经典符号取材,结合金兰之交、钟和之礼等礼仪表达,是度假产品序列的补充;建国扉缦则以「健康时尚,悠然扉缦」切入,配定制房型与专属亲子空间,用超大公区与绿意空间软化商旅与休闲的边界。
四种定位对应四类支付意愿与四类停留时长:文化体验型客群、精致生活方式客群、家庭度假客群、年轻商旅客群。同一块地上不再只有一条价格带,而是形成一个从「过夜」到「微度假」的连续谱系。四家酒店合计房量官方未在本次发布中披露,后续可从预订平台房型结构间接判断档次切分。
二、为什么是「酒店群」:分摊、互补与内部竞争的三笔账
从投资与运营的角度看,酒店群模式的第一笔账是本钱分摊。同一园区内的四家店可以共享后勤动线、洗衣与仓储、工程维保、安保与夜审,甚至共享一部分前台与销售团队。对业主方而言,这意味着单店口径下的「不可分摊成本」被摊薄,可研阶段最容易被低估的人工与能耗项,在集群里有了腾挪空间。
第二笔账是客群互补。单店定位越精准,客群越窄,淡季越难过;而四店并置后,一个客源池可以在内部被二次分配,家庭客满了可以导流到别院,商务客溢出可以接进扉缦,文化体验客群则被璞隐吸收。这种内部调峰能力,是单体中高端酒店不具备的。
第三笔账是内部竞争,这也是可研时最该盯住的风险。同一区域四家店,如果价格带与客群边界划得不清楚,很容易变成相互分流、共同拉低平均房价。判断标准很实际:四家店的ADR区间是否形成不重叠的台阶、公区与餐饮是否各自承担不同的功能角色、分销渠道是否做区隔。发布会给出的答案是「四种文化场景」,但最终要靠开业后的实际价格与出租率来验证。
三、客源底盘:一个乐园群的时序红利
项目选址的逻辑写在区域供给里。「建国里」坐落于湾里汀云小镇,毗邻北京环球影城,周边地铁可达,是典型的「乐园外溢承接」位置。北京日报的报道把它放进更大的时序里看:城市副中心文旅区一批重磅项目正在落地,顶点公园作为亚洲规模领先的室内儿童主题乐园,预计年内亮相;北京海昌海洋公园计划2027年试营业;汀云小镇内的火山公园以火山造型景观、灯光秀、户外音乐会与露营场景构成休闲绿地。
这意味着未来两三年,副中心文旅区会从「一个环球影城」变成「一个乐园群 一个小镇 一批文化设施」的组合。对酒店而言,客源结构也随之变化:从「一次性的乐园行」变成「周末高频的短住周边游」。行业数据已经显现这个方向,2026年国庆假期国内游客平均停留约3.9天,酒店连住订单同比增长31%。停留时间拉长,中高端与度假产品的价值才真正释放。
更长线的联动也已写进规划:「建国里」将与湾里王府井WellTown、汀云小镇、首旅酒店集团旗下诺岚酒店以及区域标志性文旅IP打通。换言之,这不是四家孤立的店,而是一个商业综合体里的住宿模块。
四、行业坐标:中高端占比从29%到38%,竞争转向产品力
把这四家店放回行业盘子里看,逻辑更清楚。中国饭店协会《2026中国酒店业发展报告》显示,中高端酒店客房占比已从2019年的约29%提升至2025年的约38%。六年提升约9个百分点,说明供给结构本身在位移:经济型向上升级、高端向精选服务下沉,中高端成了主战场。
供给快速增加之后,竞争的重心必然从「有没有」转向「像不像」,产品辨识度与体验差异化。用同一个模板复制出来的中高端酒店,在同一个商圈里很难支撑价格差。这也是首旅如家选择以「四种文化场景」回应市场的直接原因。
集团层面的推进节奏可以作为参照。据首旅酒店在上证e互动的公开答复,2026年上半年公司新开中高端酒店158家,中高端酒店房间量占比提升至42.3%,同比提高0.2个百分点;其中璞隐品牌开业门店78家、储备门店90家。同期经济型新开142家,如家4.0新开98家、同比增长19.5%,储备304家;轻管理新开业302家、同比增长5.6%。中高端品牌矩阵以如家商旅、如家精选、璞隐、逸扉、扉缦、和颐为核心,高端及奢华端则依托首旅建国、首旅京伦、首旅南苑、诺金、安麓推进。
值得注意的是产品分工:璞隐做「一城一文化、一店一设计」的在地化,逸扉强调「生而社区化」,扉缦主打健康时尚与亲子,铂翠承担精致中式的那一档。这套矩阵在湾里的用量,是一次把「单品牌复制」改成「多品牌组合」的实战演练。
五、给业主与投资判断的五个参照点
第一,把「酒店群」当成一种产品模型来评估,而不是当成四家店的简单加总。要分别测算集群共享带来的成本节约、内部导流带来的出租率提升,以及内部竞争带来的房价折损,三项相抵后的净效应才是这位业主真正拿到的东西。
第二,盯住价格台阶是否成立。四家店如果ADR形成明显不重叠的区间,集群就是加法;如果挤在一起,就是互相稀释。开业后的前两个季度是观察窗口。
第三,乐园外溢的红利有前置条件。承接环球影城客流的酒店不止湾里一家,副中心范围内还有大量存量与在建供给。真正决定份额的是步行可达性、房型对家庭客的适配度,以及打包产品(门票 住宿 体验)的组合能力。
第四,文化内容要算运营成本。非遗雅集、亲子体验、即兴喜剧这类常态化活动向「如LIFE」会员与周边社区居民免费开放,能拉高本地复购与口碑,但同时也是一笔持续的人力与内容采购开支。可研里应当把它列进费用科目,而不是当成营销噱头。
第五,民族品牌IP的溢价需要用产品兑现。「建国」两个字承载的是历史资产,落到房价上要靠设计、服务与在地文化的实际交付。品牌故事讲得再好,房间的隔音、床品的舒适、早餐的水准才是复购的理由。
一句话收尾:湾里这四家店真正的看点,不是同一天开了四家酒店,而是一个本土酒店集团开始用「品牌组合 区域集群」的方式,去承接主题公园时代的外溢客流。这条路走通与否,会成为未来三年中高端赛道的一个重要样本。
信息来源:美通社《建国华光,礼呈东方|首旅如家中高端酒店群「建国里」于北京湾里启幕》(2026年10月25日)、北京日报客户端《坐标湾里,北京城市副中心四家酒店齐开业》(2026年10月25日)、北京商报《首旅如家「建国里」四店同开,落子湾里打造住宿集群》(2026年10月25日)、北京通州发布、中国饭店协会《2026中国酒店业发展报告》、首旅酒店上证e互动公开答复。整理:联邦顾问。
2026/10/25 过去一周(10月19日至10月25日),酒店行业的主线是资产重新定价与品牌下沉落地。华住安住REIT作为深交所首单酒店型商业不动产REITs启动公众发售,拟募资11.645亿元,酒店存量资产的投融管退通道被打通;世茂以27亿港元将香港东涌两间喜来登及配套商业打包出售给马来西亚柏城集团,所得净额全部用于偿还银团贷款,出险房企酒店资产进入债权主导的有序出清阶段。品牌端,华住花间堂签入广西苍梧六堡古镇、万豪奢华品牌落子重庆解放碑、首旅建国熹上进入陕西安康汉阴,县域与文旅目的地成为签约主战场;菲律宾系Hotel101首次进入非洲,落地开罗西750间。经营端,第42周行业RevPAR同比增长2.4%、增速明显回落,华住RP同比增长9.0%、锦江中国区增长6.5%,温德姆三季度美国RevPAR增长6%并上调全年指引;途家报告显示55岁以上用户长住订单增长两成、平均入住12天。安全端,佛山南海一酒店因消防控制室无证值守被立案查处。联邦顾问整理。
2026/10/24 10月23日,万达酒店发展公告出售万达酒店管理(香港)有限公司100%股权的最终代价,经交割审计调整后升至26.3亿元人民币(约30.68亿港元),较初步对价24.97亿元增加1.32亿元,出售确认收益约19.21亿港元。交易自2025年4月同程旅行宣布收购至今满一年,万达酒店及度假村在营规模已突破300家、客房超5.2万间,同程旗下酒店管理业务在营超过3500家。
2026/10/22 10月22日,洲际酒店集团发布截至2026年9月30日的第三季度交易更新:全球RevPAR同比增长5.3%,但大中华区单季RevPAR同比下降3.3%,平均房价降0.8%、入住率降1.6个百分点至62.3%,其中二至四线城市下降7.5%,一线城市微增0.2%。集团将单季走弱归因于季度前两个月的不利天气与9月末公共假期时间调整带动的出境休闲游分流。与经营端相反,开发端继续加速:大中华区第三季度开业30家、5300间客房,签约52家、8300间客房,净系统规模同比增长10.3%,改造类项目占区域年内开业与签约约四成。全球层面,第三季度开业92家、1.29万间客房,签约164家、2.11万间客房,系统规模达106万间客房、7186家酒店,在建管道35.3万间、相当于现有系统规模的33%。需求单季波动与供给持续扩张的错配,是当前国内酒店投资测算最需要前置处理的变量。
2026/10/21 2026年前三季度中国内地酒店投资交易额达124亿元,同比增长22.5%,大宗交易市场对酒店资产的投资意愿度持续上升。区域上华东占比42%稳居第一梯队,华北与中西部活跃度明显提升;结构上5亿元以内中小体量项目交易单数同比大涨73.3%,高净值人士与内资资本成为收购主力,酒店REITs的推进拓宽了退出路径,多地土地续期新政化解资产减值风险。与之相对,处置端持续低温:9月65家酒店上架法拍、挂牌总额超70亿元成交寥寥,2026年上半年千万元以上标的超440个仅成交20个、成交率约4.5%,亿元级流拍率超90%,浙江富春山居度假村二拍起拍价降至20.96亿元仍无人报名。交易与处置两端同时放量,酒店资产正从开发商持有转向多元资本配置。