
2026年前三季度中国内地酒店投资交易额达124亿元,同比增长22.5%,大宗交易市场对酒店资产的投资意愿度持续上升。区域上华东占比42%稳居第一梯队,华北与中西部活跃度明显提升;结构上5亿元以内中小体量项目交易单数同比大涨73.3%,高净值人士与内资资本成为收购主力,酒店REITs的推进拓宽了退出路径,多地土地续期新政化解资产减值风险。与之相对,处置端持续低温:9月65家酒店上架法拍、挂牌总额超70亿元成交寥寥,2026年上半年千万元以上标的超440个仅成交20个、成交率约4.5%,亿元级流拍率超90%,浙江富春山居度假村二拍起拍价降至20.96亿元仍无人报名。交易与处置两端同时放量,酒店资产正从开发商持有转向多元资本配置。
10月21日,仲量联行的统计口径经多家行业媒体转载:2026年前三季度中国内地酒店投资交易额达到124亿元,同比增长22.5%,大宗交易市场对酒店资产的整体投资意愿度持续上升。这组数字放在酒店业整体承压的年份里显得反常,但它并不是一次简单的市场回暖,而是一轮资产换手结构的重排。
一、124亿元怎么来的:区域、体量与买方同时变了
区域分布上,华东稳居交易第一梯队,占比达到42%;华北与中西部活跃度明显提升。这一格局与供给来源直接相关,出险房企推向市场的核心城市酒店资产集中在长三角与京津冀,而中西部则更多是省会与旅游城市的中端存量物业。
更值得关注的是体量结构。前三季度5亿元以内中小体量项目交易单数同比大涨73.3%,是所有指标里增幅最高的一项。放在过去,酒店大宗交易的主流是整包资产、综合体酒店与城市地标,单笔动辄十亿元以上;如今议价周期长、接盘方稀缺的大体量标的被市场冷落,单店型、总价可控、运营边界清晰的资产反而更容易成交。市场定价逻辑正在下沉,主流形态从一揽子资产包转向单店精品化流转。
买方格局同样发生位移。高净值人士成为重要收购力量,内资资本是拉动交易的核心动力,外资基金从主导者退为观望者。在这批新买家眼里,酒店资产更接近具备抗通胀属性的现金流不动产,而不是纯开发标的,考核指标从资产升值预期转向前端现金流与退出通道。
二、另一端:法拍与转让市场仍在低温出清
成交额增长的另一面,是处置端的持续低迷。整个9月,65家酒店上架法拍,挂牌总额超过70亿元,成交寥寥。公开数据显示,2026年上半年千万元以上酒店拍卖项目超过440个,成交仅20个,成交率约4.5%;5月85家酒店上拍只成交2家,成交率2.4%;亿元级标的流拍率超过90%。
最具标志性的案例是浙江富春山居度假村。这个曾被视作国内度假酒店标杆的项目二次拍卖流拍,起拍价从首拍的26.2亿元降至20.96亿元,一次直降5.2亿元、相当于打了八折,依然无人报名。降价能够解决买入成本,却解决不了接手之后的持续亏损。
接盘方中地方国资的身影最为密集:郑州国资以3.28亿元底价拍下郑州富力万达文华酒店,启东国资以6949万元竞得恒大海上威尼斯酒店,起拍价较评估价打了5.6折,北京国资旗下京投发展则拟以0元收购上海礼仕酒店45%股权。国资的核心考量通常是资产保值、化解债务与稳定区域经济,与酒店运营的投资回报并不完全同构。
单体转让市场的温度同样可以量化。指点网发布的2026年三季度全国酒店转让市场报告显示,平台酒店成功转让的平均周期已达33天,优质标的能在一周内成交的只是少数;成交估值分化明显,亏损酒店成交价仅相当于总投资的2.5折,盈利酒店则按年利润30%左右估值,约30%的酒店最终无法转让,只能弃店交还业主。转让受阻的三大原因按样本统计为租金过高67%、转让费过高21%、物业本身硬条件问题12%。
三、热与冷之间,真正的分水岭是运营能力
两个市场同时放量的解释只有一个:酒店资产的定价锚点已经从资产评估价转向现金流覆盖能力。124亿元的增长本质是流动性在低价位区间的释放,而不是估值的整体修复;法拍市场的低温则说明,价格降到位之后,市场仍在对运营能力的缺失定价。买家缺的不是钱,是把资产变成生意的能力,买入成本只是第一笔钱,翻新投入、团队组建、渠道重建才是真正的门槛。
退出一侧的条件确实在改善。公募REITs与持有型不动产ABS的扩容,把原本只能整栋出售变现的资产变成可分层持有的金融产品,华住安住REIT已完成公众发售、募资11.645亿元,上实城开租赁住房ABS等案例接连落地;多地出台的土地续期新政,则缓解了长期困扰买方的土地年限折价风险;外资私募也开始重新审视收购机会。退出路径与年限风险这两项过去最大的估值折价因子正在被削弱,这也是前三季度投资意愿度上行的关键变量。
四、对业主与投资判断的三点参照
第一,定价要按现金流算,不要按评估价算。既然市场对亏损资产的出清价已经压到总投资的2.5折、盈利资产按年利润30%估值,那么可研阶段的估值模型就应当以稳定期EBITDA与资本化率为核心,把土地年限折价、翻新资本开支与爬坡期现金流缺口明确计入,而不是用重置成本或周边成交单价倒推。
第二,体量决定了退出难度。5亿元以内单店资产的流动性显著优于大型综合体,这是当前市场最确定的一条结构性事实。业主在处置或收购决策上,应优先评估资产能否被切成可独立运营、独立定价的单体,而不是把酒店捆绑在综合体资产包里等待整包买家。
第三,国资接盘的账必须算到运营端。低价拿楼只是第一笔成本,专业酒管输出、品牌标准落地、渠道与会员重建是第二笔成本,且往往被低估。判断一个存量酒店能否盘活,不看谁买下它,而看谁能让它重新赚钱,这也是当前业主在选择管理方时最应当前置的问题。
一句话收尾:124亿元与22.5%的增长,与富春山居20.96亿元仍无人报名的流拍,是同一枚硬币的两面。酒店资产正在从开发商持有转向多元资本配置,能穿越这轮换手的,不是最便宜的资产,而是账算得清、运营接得住的那一批。
信息来源:迈点网(2026年10月21日,引仲量联行数据)、执惠《酒店这盘生意,国资买得起楼,未必玩得起下半场》(2026年10月21日)、华夏旅游网(2026年10月21日)、指点网《酒店转让数据报告 2026》三季度总结、公开司法拍卖信息。整理:联邦顾问。
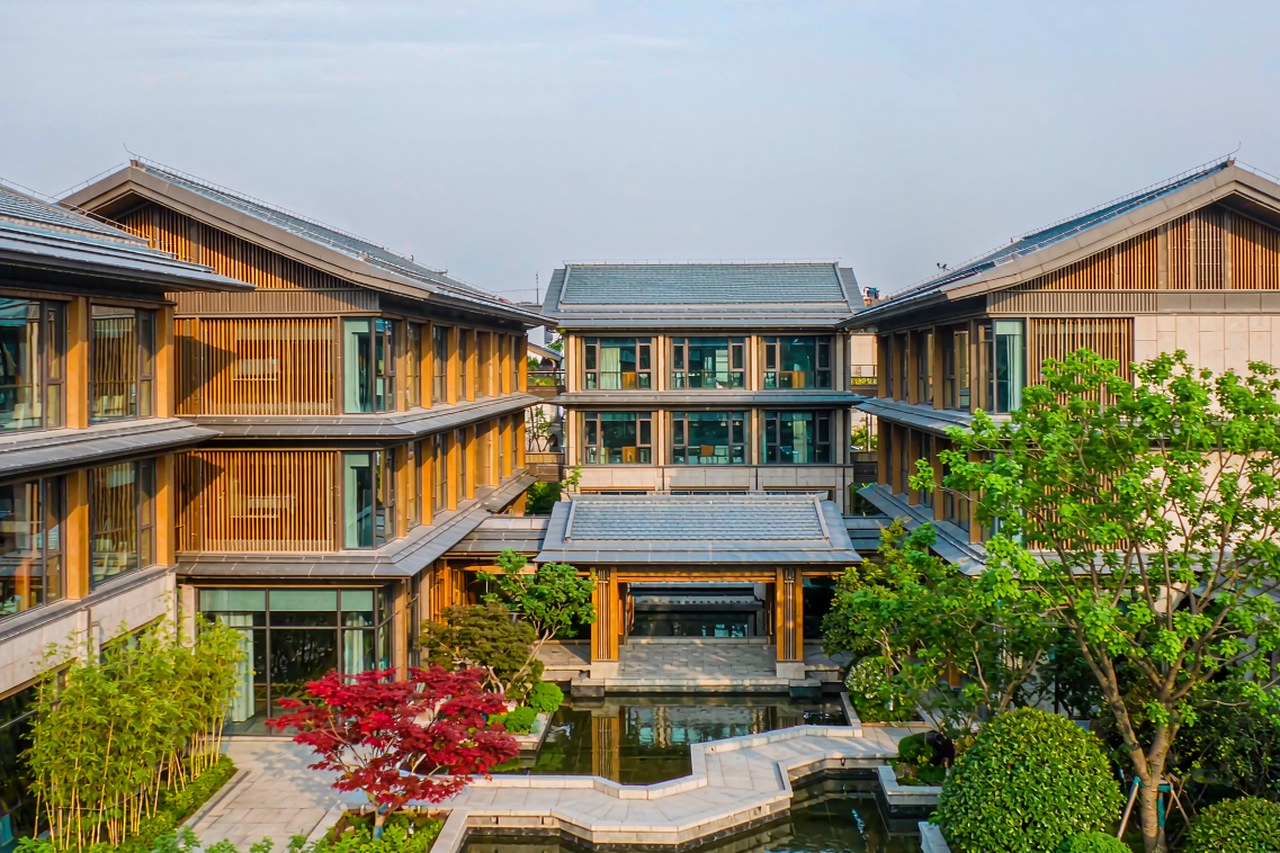
2026/10/25 10月25日,首旅如家酒店集团中高端酒店群「建国里」在北京城市副中心湾里汀云小镇启幕,建国璞隐、建国铂翠、建国铂翠别院、建国扉缦四家酒店同步亮相,为「建国系」首次以酒店群形态集中落地。项目毗邻北京环球影城,以四种差异化定位覆盖休闲、家庭度假、文化体验与商务出行,并与王府井WellTown、汀云小镇、诺岚酒店及区域文旅IP联动,指向城市微度假目的地。
2026/10/25 过去一周(10月19日至10月25日),酒店行业的主线是资产重新定价与品牌下沉落地。华住安住REIT作为深交所首单酒店型商业不动产REITs启动公众发售,拟募资11.645亿元,酒店存量资产的投融管退通道被打通;世茂以27亿港元将香港东涌两间喜来登及配套商业打包出售给马来西亚柏城集团,所得净额全部用于偿还银团贷款,出险房企酒店资产进入债权主导的有序出清阶段。品牌端,华住花间堂签入广西苍梧六堡古镇、万豪奢华品牌落子重庆解放碑、首旅建国熹上进入陕西安康汉阴,县域与文旅目的地成为签约主战场;菲律宾系Hotel101首次进入非洲,落地开罗西750间。经营端,第42周行业RevPAR同比增长2.4%、增速明显回落,华住RP同比增长9.0%、锦江中国区增长6.5%,温德姆三季度美国RevPAR增长6%并上调全年指引;途家报告显示55岁以上用户长住订单增长两成、平均入住12天。安全端,佛山南海一酒店因消防控制室无证值守被立案查处。联邦顾问整理。
2026/10/24 10月23日,万达酒店发展公告出售万达酒店管理(香港)有限公司100%股权的最终代价,经交割审计调整后升至26.3亿元人民币(约30.68亿港元),较初步对价24.97亿元增加1.32亿元,出售确认收益约19.21亿港元。交易自2025年4月同程旅行宣布收购至今满一年,万达酒店及度假村在营规模已突破300家、客房超5.2万间,同程旗下酒店管理业务在营超过3500家。
2026/10/22 10月22日,洲际酒店集团发布截至2026年9月30日的第三季度交易更新:全球RevPAR同比增长5.3%,但大中华区单季RevPAR同比下降3.3%,平均房价降0.8%、入住率降1.6个百分点至62.3%,其中二至四线城市下降7.5%,一线城市微增0.2%。集团将单季走弱归因于季度前两个月的不利天气与9月末公共假期时间调整带动的出境休闲游分流。与经营端相反,开发端继续加速:大中华区第三季度开业30家、5300间客房,签约52家、8300间客房,净系统规模同比增长10.3%,改造类项目占区域年内开业与签约约四成。全球层面,第三季度开业92家、1.29万间客房,签约164家、2.11万间客房,系统规模达106万间客房、7186家酒店,在建管道35.3万间、相当于现有系统规模的33%。需求单季波动与供给持续扩张的错配,是当前国内酒店投资测算最需要前置处理的变量。